竑兆财经—德系三巨头的 「中国提款机」彻底熄火了
发布时间:2026-11-10 来源: 竑兆国际
德系三巨头的
「中国提款机」彻底熄火了
🚨 三十年躺赢 · 三年翻篇 · 中国车市不再「按标定价」 🚨
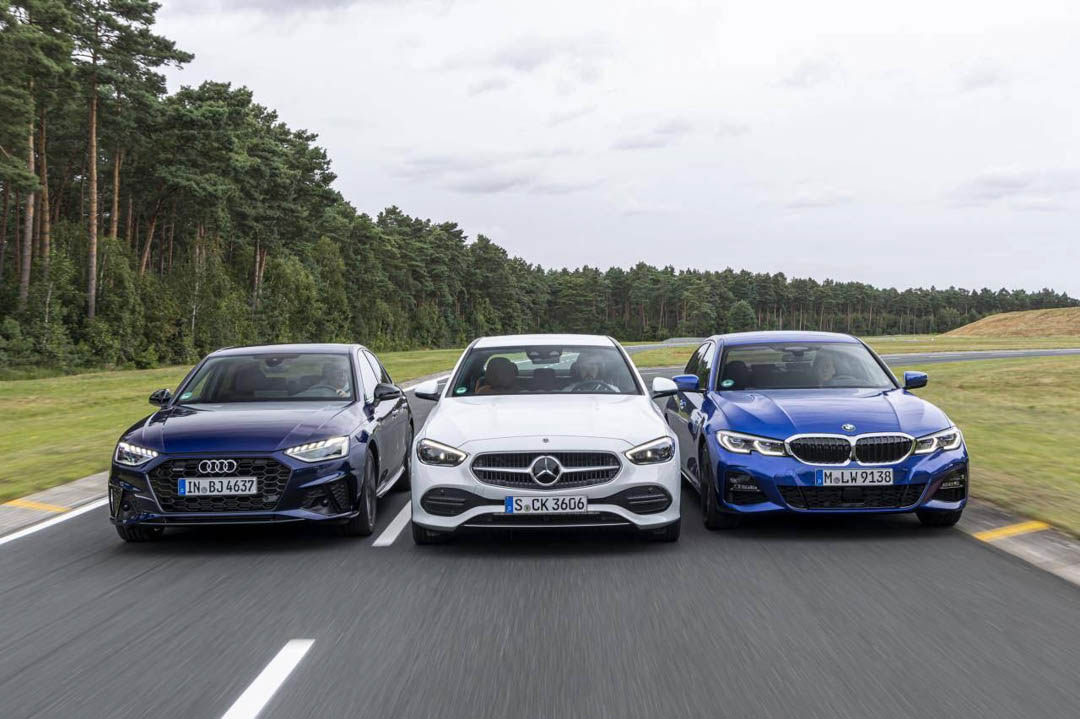
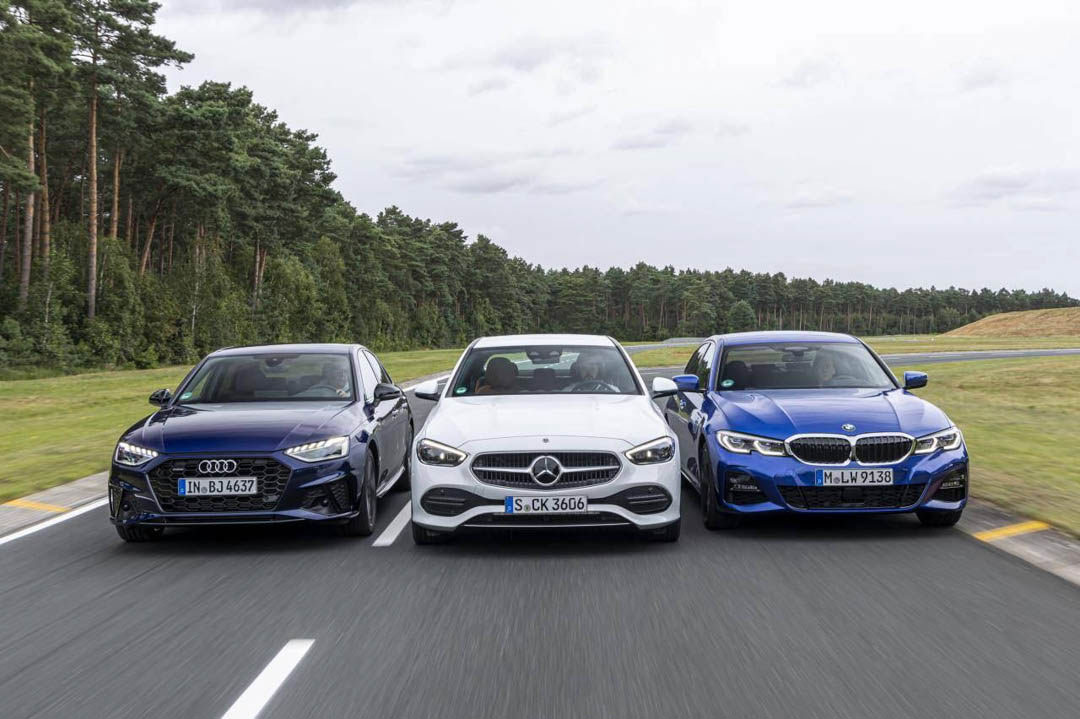
过去二十年,中国市场是奔驰、宝马、奥迪最稳定、最赚钱的一台「提款机」。
同样的车型,在中国卖得比欧洲贵,配置却更低;经销商加价、装潢、金融服务费层层叠加,一台车撑起半个4S店的利润。品牌溢价、身份符号、商务刚需——三张牌打遍天下。
而现在,这台提款机正在熄火:销量连续下滑、终端价格倒挂、经销商大面积退网、财报利润被腰斩。不是中国人不买豪车了,而是「德系豪华」这四个字,不再自动等于溢价。

01 · 销量失速 · 从加价神话到降价求生
2024年,奔驰、宝马、奥迪在华交付量集体下滑,三家合计从200万辆以上的高位回落。进入2025年,下滑并未止步,曾经「一车难求」的爆款,如今在终端以七折、六折清库存。
* 数据为2024年全年在华交付量及同比增速
更刺眼的是价格:曾经的「加价王」如今终端优惠动辄十万元起,部分燃油车型的成交价已经跌破厂商指导价的七折。价格一让再让,销量却没能回来——这才是真正令人不安的信号。
02 · 终端姿态 · 四个阶段的滑落
服务费
加价取消
终端优惠
亏一台
这四个阶段,德系三巨头用了不到四年走完。而此前,它们在这条链条的最顶端站了将近二十年。
03 · 电动化掉队 · 被甩开的代际差
真正让提款机熄火的,不是价格战,而是产品力的代际差。当中国品牌把智能座舱、城市领航、800V高压平台做成二十万元级的标配时,德系三巨头的纯电产品还在为「油改电」和车机卡顿辩解。
更关键的是品牌叙事的迁移:年轻一代消费者不再把「德系」等同于「高级」,而是把「智能」等同于「先进」。当身份符号的价值被重新定价,溢价自然无处安放。
04 · 利润失血 · 经销商先扛不住了
提款机熄火,最先感到寒意的不是总部,而是渠道。终端价格倒挂意味着经销商「卖得越多、亏得越多」,返利周期拉长、库存高企,退网与并店成为常态。
🚗 提款机熄火,是一个时代的句号
德系三巨头在中国的好日子,建立在三个前提之上:技术代差、品牌崇拜、供给稀缺。而这三条,正在被中国汽车工业一条一条地抹平。
提款机的熄火,不是德系车变差了,而是中国消费者终于有了更好的选择。
对BBA而言,真正的考验不是下一轮降价能换回多少销量,而是能不能重新回答一个问题:在电动化、智能化的中国车市里,你凭什么值这个价?
溢价的时代结束了,实力的时代开始了。