多家银行上调存款利率 阶段性揽储 并非趋势逆转
发布时间:2026-09-20 来源: 竑兆国际
多家银行上调存款利率
阶段性揽储 并非趋势逆转
在存款利率持续下行的大背景下,近期多家中小银行却逆势上调存款利率,引发市场广泛关注。
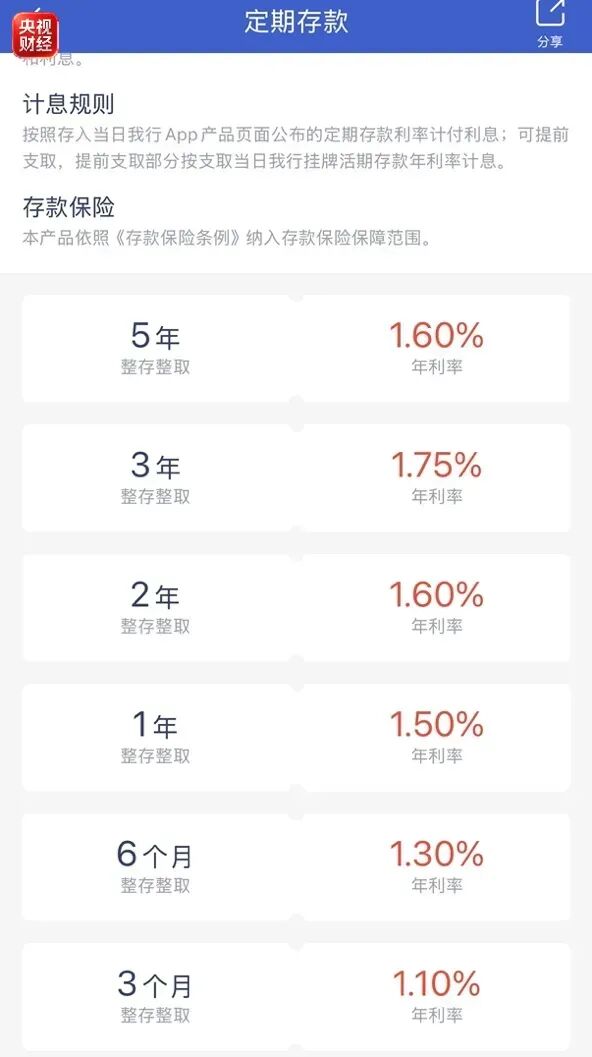
9月18日,微众银行工作人员告诉中国证券报记者,该行三年期定期存款利率上调了15个基点。目前微众银行一年期存款利率1.50%,二年期存款利率1.60%,三年期存款利率1.75%,五年期存款利率1.60%。
湖北监利农商银行、广东五华惠民村镇银行等机构也相继上调部分存款产品利率,上调幅度在15至33个基点之间。
业内分析指出,此番上调并非存款利率下行周期的终结,而是中小银行的阶段性揽储策略,整体利率下行趋势并未逆转。
01 · 哪些银行在行动
进入9月以来,多家民营银行、农商银行和村镇银行对部分存款产品进行了逆势调整。
蓝海银行也将1年期利率上调5个基点至1.7%。此外,多家民营银行重新上架了此前下架的5年期存款产品。苏商银行近期发行5年期大额存单利率为1.85%,3年期大额存单利率为1.95%。
02 · 为什么逆势上调
邮储银行研究员娄飞鹏表示,部分民营银行此番上调存款利率主要有三方面原因:
一是阶段性揽储策略。在市场利率下行预期下,存款集中到期,部分银行需要锁定长期负债、缓解期限错配压力。
二是对冲大型银行的“虹吸效应”。此前多家国有大行重启5年期大额存单,分流中小银行存款,民营银行此番举措属于逆势提价挽留客户。
三是差异化负债管理。反映各个机构在负债压力、流动性储备上存在差异。
融360数字科技研究院高级分析师艾亚文也认为,该现象属于阶段性揽储策略,本质是在市场利率下行预期之下,部分银行出于锁定长期负债、缓解期限错配压力的考量,适度抬升部分中长期大额存款产品利率。
03 · 利率倒挂现象值得关注
值得注意的是,不少银行出现存款利率倒挂现象,甚至有银行一年期定存利率高于二年期、三年期定存利率。这种“存得越久、利率越低”的定价,反映出银行主动压缩高成本长期负债的经营策略。
例如,上海松江富明村镇银行发布公告称,自2026年9月21日起调整二年期、三年期定期存款。调整后,该行三个月、半年期、一年期、二年期、三年期定期存款利率分别为1.20%、1.40%、1.65%、1.50%、1.30%。其中,一年期定存利率高于二年期、三年期定存利率,倒挂幅度最高为35个基点。
微众银行5年期和3年期的定存利率也出现倒挂,3年期1.75%高于5年期1.60%。
04 · 整体下行趋势未改
从行业整体来看,存款利率下行的大趋势并未逆转。受净息差持续收窄的约束,银行业整体依旧以压降高成本负债为导向,“2字头”及以上的高息存款产品正加速出清。9月以来,仍有不少中小银行在下调存款利率。
南开大学金融学教授田利辉表示,近期多家民营银行逆势调整存款产品,属阶段性、结构性操作,而受净息差收窄约束,压降高成本负债仍是银行业主流举措。
娄飞鹏也认为,压降高成本负债仍是主流,存款利率温和下行仍是中长期大趋势。
05 · 专家建议:从“单一储蓄”转向“分层配置”
田利辉建议,居民在做家庭资产配置时,单一存款很难同时满足安全、流动和增值等需求,核心思路需要从“单一储蓄”转向“分层配置”,在做好应急储备后,建议居民按自身风险承受能力适度分散配置。
对于追求稳健收益的储户,可关注部分中小银行阶段性上调利率带来的窗口期机会,但同时也需注意存款利率倒挂现象,合理选择存款期限。
💰 理性看待 科学配置
多家中小银行逆势上调存款利率,是当前利率下行大趋势中的一个阶段性分化信号,而非趋势逆转。
在净息差持续收窄的背景下,压降高成本负债仍是银行业的主流方向。对于普通储户而言,理性看待利率波动,科学规划资产配置,在安全、流动与收益之间找到适合自己的平衡点,才是更重要的课题。
理性配置,稳健前行!